Financiator economía y ahorros

- 399.00 Reseñas
- 3,7
- Descargas
- 100.000+
Nuestra opinión sobre Financiator economía y ahorros de Appgk
Cuando quiero entender adónde se va mi dinero sin convertir la gestión doméstica en un proyecto complicado, busco una herramienta que me permita registrar los movimientos con rapidez y revisar el resultado con cierta regularidad. Financiator economía y ahorros está planteada precisamente como una aplicación de finanzas personales para el control diario y el registro contable. Después de probar su enfoque, mi impresión es que funciona mejor como una libreta financiera organizada que como un banco digital o un asesor automático.
La desarrolla Financiator App y se puede utilizar gratis como aplicación de finanzas para Android. Su ficha indica una valoración media de 3,7 basada en alrededor de 2.600 valoraciones, con más de 100.000 instalaciones. Es una señal de que ha encontrado un público real, aunque también invita a mantener expectativas razonables: no estamos ante una herramienta universal ni ante una experiencia tan pulida como la de las grandes aplicaciones bancarias.
Una forma sencilla de poner orden en los gastos
La idea central es bastante clara: anotar ingresos y gastos, clasificarlos y consultar la evolución de las finanzas personales. Ese planteamiento tiene una ventaja importante frente a muchas soluciones modernas: no depende necesariamente de convertir la aplicación en el centro de todas tus cuentas. Para quien prefiere introducir los datos manualmente y conservar una visión deliberada de cada movimiento, ese control puede resultar más cómodo que conceder acceso a información bancaria.
En mi caso, el valor aparece cuando uso la aplicación como un hábito breve. En lugar de esperar al final del mes para intentar reconstruir los gastos, puedo registrar una compra justo después de hacerla y revisar más tarde cómo encaja dentro del presupuesto familiar. La diferencia parece pequeña, pero evita que los pagos cotidianos se mezclen en una memoria imprecisa.
Lo mejor de Financiator economía y ahorros
Aspectos que debes tener en cuenta sobre Financiator economía y ahorros
También me parece útil separar dos momentos que a menudo se confunden. Primero está la anotación: cuánto entró o salió y con qué concepto. Después viene la lectura: qué categorías están creciendo, qué gastos se repiten y cuánto margen queda. Si solo se apunta información sin revisarla, cualquier aplicación contable pierde buena parte de su sentido. Financiator tiene más utilidad cuando se convierte en una rutina de revisión, no cuando se instala y se abandona.
Qué ofrece realmente sin pagar
El acceso es gratuito, algo relevante para quien solo quiere empezar a organizar sus cuentas sin asumir un coste inicial. La aplicación se presenta como una herramienta gratuita de control diario y registro contable, por lo que su propuesta básica resulta fácil de probar antes de decidir si encaja con tu manera de trabajar.
Noticias y artículos relacionados con Financiator economía y ahorros
Noticias
Descargar música ya no basta: lo que esperamos de escuchar sin conexión
Noticias
NGL facilita preguntar, pero no ayuda a gestionar las respuestas anónimas
Noticias
Rakuten Viber Messenger: Innovación y Seguridad en Comunicación
Hay compras integradas que van desde 1,99 € hasta 29,99 € cuando se facturan a través de Google Play. Conviene interpretar ese dato con cuidado: no significa que todo el mundo necesite pagar para usarla, ni permite afirmar qué función concreta corresponde a cada importe. Lo que sí puedo decir es que el modelo combina acceso sin coste con opciones de pago dentro de la aplicación. Para una persona que solo busca registrar sus movimientos, eso deja una puerta de entrada razonable; para quien valore funciones adicionales, la decisión depende de cuánto le aporte cada mejora frente al uso gratuito.
Mi criterio práctico es empezar sin pagar y observar si la rutina se mantiene. Si después de varias semanas la aplicación ya forma parte de tu control financiero, entonces tiene sentido valorar una compra disponible. Pagar desde el primer minuto, sin saber si vas a introducir los gastos con constancia, suele ser una mala decisión en cualquier herramienta de este tipo.
¿No quieres leer la reseña completa?
El flujo de trabajo que mejor me ha funcionado
La forma más eficiente de utilizarla no consiste en introducir cada detalle imaginable. Yo empezaría con pocas categorías que reflejen decisiones reales: vivienda, alimentación, transporte, ocio, pagos periódicos y ahorro. Una clasificación demasiado minuciosa hace que registrar una compra pequeña resulte pesado y aumenta la posibilidad de abandonar el sistema.
Un truco especialmente útil es registrar primero los gastos que se repiten y que suelen pasar desapercibidos. Suscripciones, comisiones, compras pequeñas durante la jornada o desplazamientos ocasionales pueden parecer irrelevantes por separado, pero juntos explican muchas diferencias entre lo que esperabas gastar y lo que realmente gastaste. La aplicación gana valor cuando la usas para descubrir esos patrones, no solo para almacenar cifras.
Capturas de pantalla
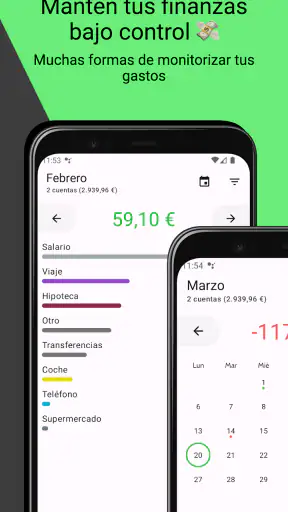
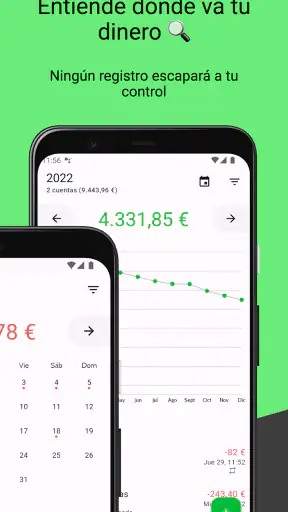
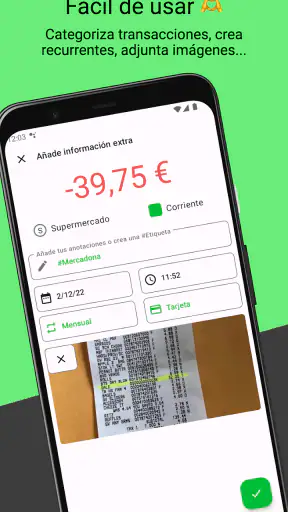
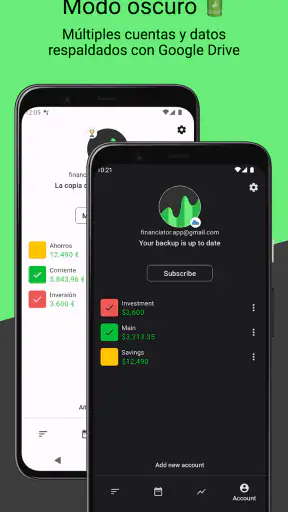
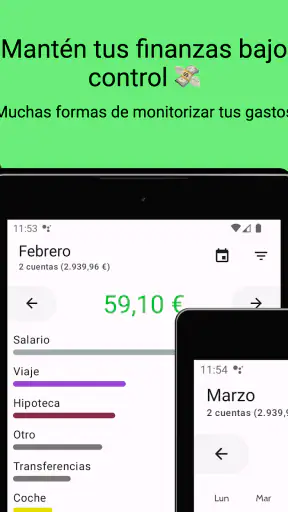
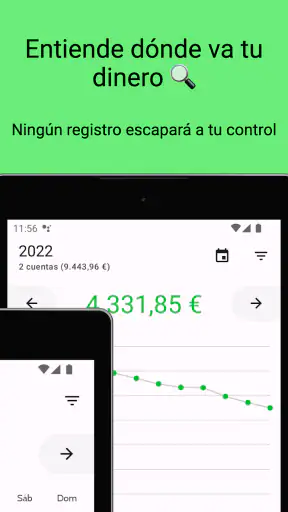
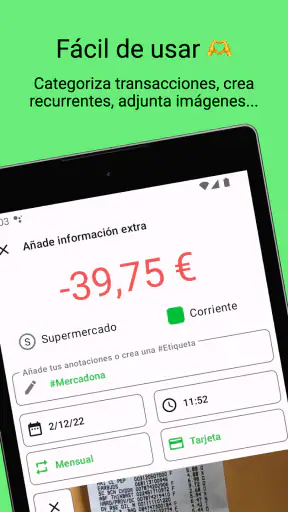
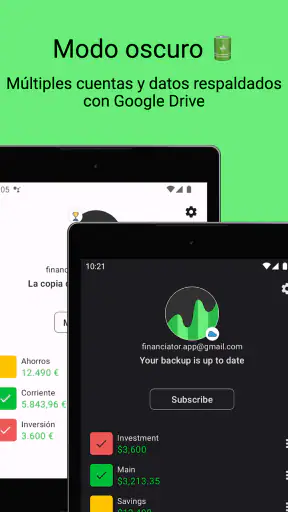
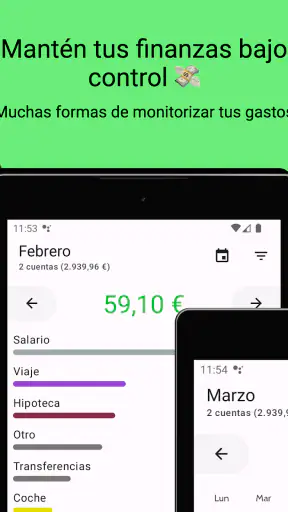
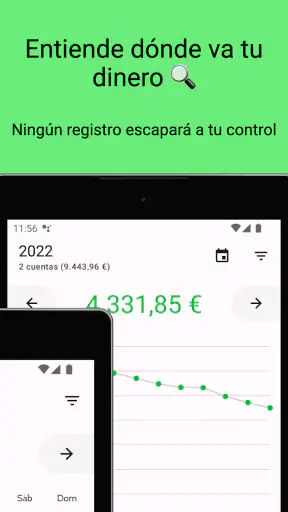
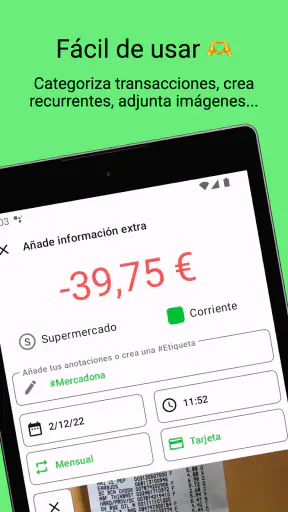
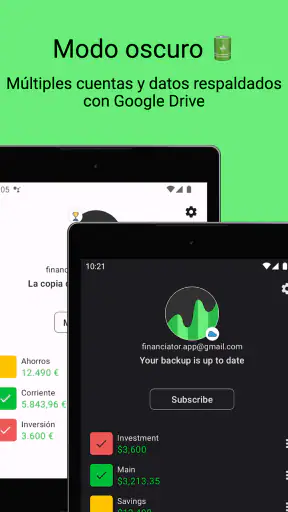
Otra práctica recomendable es revisar los movimientos en dos niveles. Durante la semana, basta con comprobar que no falte ninguna anotación importante. En una revisión más tranquila, conviene agrupar los gastos y preguntarse qué se puede ajustar. Esta separación evita que cada registro se convierta en una evaluación moral del gasto y transforma la contabilidad en una herramienta para tomar decisiones.
Un escenario cotidiano donde sí aporta
Imaginemos que cobras al principio del mes y tienes varios pagos fijos, además de compras variables. Durante los primeros días todo parece bajo control, pero al llegar a la mitad del periodo ya no sabes cuánto has destinado a comidas fuera, transporte o pequeños caprichos. Con Financiator puedes anotar cada salida conforme ocurre y utilizar la revisión posterior para comparar el gasto variable con el dinero que querías reservar.
El beneficio no está en que la aplicación decida por ti, sino en que hace visible la diferencia entre una sensación y un registro. Quizá descubras que el problema no era una compra grande, sino varias operaciones pequeñas concentradas en los mismos días. Ese tipo de observación puede llevarte a cambiar un comportamiento concreto, como fijar un límite semanal para una categoría o reservar el ahorro antes de empezar a gastar.
Para una pareja o una familia, el método exige algo más de disciplina porque todos los participantes deben registrar los movimientos con criterios parecidos. Si una persona clasifica una compra como alimentación y otra la coloca en ocio, los resultados pierden claridad. En ese contexto, acordar unas pocas reglas de uso antes de introducir datos es más importante que buscar una estructura perfecta.
Lo que la diferencia de las alternativas habituales
Frente a una hoja de cálculo, la aplicación puede resultar más directa para quien quiere anotar desde el móvil sin diseñar fórmulas, pestañas ni categorías. La hoja ofrece más libertad y puede ser mejor para usuarios que necesitan informes muy personalizados, pero también exige más mantenimiento. Financiator encaja mejor con quien prefiere una herramienta ya preparada para el registro cotidiano.
Frente a las aplicaciones bancarias, su enfoque es distinto. La banca móvil suele ser superior para consultar saldos oficiales, revisar operaciones confirmadas o realizar transferencias. Una aplicación de contabilidad personal, en cambio, puede servir para reunir una visión más amplia de la vida financiera, especialmente si utilizas varias entidades o quieres incluir efectivo. Esa separación también implica trabajo manual: tendrás que mantener los registros al día para que la imagen sea fiable.
Frente a los gestores financieros que se conectan automáticamente con cuentas bancarias, Financiator puede resultar más apropiada para quien prioriza la introducción consciente de cada gasto. La automatización ahorra tiempo, pero a veces hace que los movimientos pasen ante tus ojos sin que los proceses. El registro manual es más lento, aunque puede reforzar la conciencia sobre el consumo. Aquí no hay una opción mejor para todos; depende de si tu principal problema es la falta de tiempo o la falta de atención.
Fricciones que conviene aceptar antes de instalarla
El primer inconveniente es evidente: el control manual requiere constancia. Si olvidas varios movimientos, la aplicación no puede reconstruir por sí sola una imagen completa. Para una persona que espera sincronización automática, esa tarea puede sentirse repetitiva y convertirse en el motivo principal para dejar de usarla.
La segunda fricción está relacionada con la interpretación. Registrar un gasto no equivale a recibir recomendaciones personalizadas. Quien busque alertas inteligentes, análisis financiero avanzado o decisiones automatizadas probablemente encontrará más valor en otro tipo de servicio. Financiator parece más adecuada para quien quiere llevar las riendas y consultar sus propios datos, no para quien desea que la aplicación actúe como un entrenador financiero.
También hay que tener presente que una valoración media de 3,7 refleja una experiencia desigual entre usuarios. No la tomaría como una condena, pero sí como una razón para probar primero el acceso gratuito y comprobar si su manera de registrar y consultar información coincide con tus expectativas. La versión actual indicada en la ficha es la 3.54.02, y el sistema mínimo requerido es Android 6.0; esto facilita el acceso desde dispositivos que no son recientes, aunque la experiencia concreta puede depender del teléfono.
Para quién tiene más sentido
Yo la recomendaría a quien está empezando a controlar sus gastos y necesita una estructura sencilla para crear el hábito. También puede ser útil para autónomos o personas con ingresos variables que quieren separar entradas, salidas y objetivos de ahorro sin mezclar esa tarea con la aplicación de su banco.
Otro perfil adecuado es el de quien utiliza efectivo o varias cuentas y no quiere depender de una sola entidad para entender su situación. Al reunir los movimientos bajo un mismo criterio, puedes obtener una perspectiva más completa, siempre que seas cuidadoso al introducir la información. En este caso, la precisión de los resultados depende tanto del usuario como de la aplicación.
En cambio, yo la evitaría si buscas una solución completamente automática. También elegiría otra alternativa si necesitas trabajar con análisis muy detallados, colaboración financiera sofisticada o una conexión bancaria que actualice los movimientos sin intervención. Del mismo modo, si tu problema es administrar inversiones, deudas complejas o impuestos, una herramienta centrada en el registro diario puede quedarse corta para tus necesidades.
Cómo decidir si las compras integradas merecen la pena
La pregunta correcta no es si el precio más bajo parece pequeño, sino si la función que desbloquea resuelve una molestia concreta. Como existen compras dentro de Google Play entre 1,99 € y 29,99 €, yo evitaría pagar por impulso. Primero comprobaría si el registro gratuito cubre el flujo que necesito, si voy a utilizar la aplicación con frecuencia y si la mejora ahorra tiempo suficiente para justificar el gasto.
También separaría el valor de la aplicación del valor de sus posibles extras. El acceso gratuito ya permite evaluar si te adaptas a la introducción manual, a la clasificación y a la revisión periódica. Si ese proceso no te resulta natural, pagar no solucionará el problema fundamental. Si, por el contrario, el método gratuito te ayuda a mantener tus cuentas y una opción de pago elimina una limitación concreta, entonces la compra puede tener sentido personal, aunque no sea imprescindible para todos.
La clasificación PEGI 3 indica que es apta para un público amplio desde el punto de vista de edad. Eso no significa que sea una herramienta infantil ni que sustituya la educación financiera: simplemente no plantea una restricción de contenido propia de aplicaciones para adultos. Su finalidad sigue siendo práctica, centrada en organizar información económica personal.
Mi veredicto después de valorar su propuesta
Financiator economía y ahorros me parece una opción sensata para quien quiere empezar a registrar sus finanzas sin pagar de entrada y sin convertir el móvil en una extensión de su banco. Su mayor fortaleza es el enfoque directo: introducir movimientos, ordenarlos y utilizarlos para observar hábitos. Bien empleada, puede ayudar a detectar fugas de dinero y a transformar un objetivo de ahorro en una decisión visible.
Su principal límite es el mismo que sostiene su utilidad: exige participación. No la escogería esperando automatización total, asesoramiento personalizado ni una solución que funcione mientras el usuario no hace nada. Para una persona disciplinada, esa intervención puede ser una ventaja; para alguien que abandona los registros después de unos días, terminará siendo una carga.
Mi recomendación final es probar primero la versión gratuita y utilizarla durante un periodo suficiente para comprobar si encaja en tu rutina. Si te ayuda a registrar con regularidad y a revisar tus decisiones, las compras integradas pueden evaluarse con calma según el beneficio concreto que ofrezcan. Si necesitas sincronización bancaria o análisis financiero avanzado desde el primer día, buscaría otra categoría de aplicación. Para el control diario y el registro contable personal, sin embargo, ofrece una base accesible y razonablemente clara.
Preguntas frecuentes sobre Financiator economía y ahorros
¿Qué es Financiator economía y ahorros y para qué sirve?
Financiator economía y ahorros es una aplicación orientada a organizar las finanzas personales y mejorar el control del dinero. Permite registrar ingresos y gastos, consultar cómo se distribuye el presupuesto y establecer objetivos de ahorro. Resulta especialmente útil para quienes desean conocer sus hábitos de consumo, detectar gastos innecesarios y planificar mejor sus pagos cotidianos desde el móvil.
¿Financiator economía y ahorros es fácil de utilizar para principiantes?
Sí, la aplicación está pensada para usuarios que no tienen conocimientos avanzados de finanzas. Su funcionamiento se basa en introducir movimientos económicos y clasificarlos para obtener una visión más clara de la situación personal. Al principio puede ser necesario dedicar unos minutos a configurar categorías, presupuestos y metas, pero después el seguimiento resulta bastante sencillo si se actualizan los datos con regularidad.
¿La aplicación permite crear presupuestos y objetivos de ahorro?
Una de sus funciones más interesantes es la posibilidad de planificar el dinero mediante presupuestos y metas. El usuario puede separar sus gastos por categorías, establecer límites y fijar una cantidad que desea ahorrar durante un periodo determinado. Estas herramientas ayudan a comprobar si se está cumpliendo el plan, aunque los resultados dependerán de que los registros sean completos y precisos.
¿Financiator economía y ahorros se conecta automáticamente con la cuenta bancaria?
Antes de descargarla, conviene revisar en la ficha oficial qué opciones de sincronización ofrece la versión disponible en Android o iOS. Algunas funciones financieras pueden variar según el país, el sistema operativo o las actualizaciones de la aplicación. Si no existe conexión bancaria automática, será necesario introducir los movimientos manualmente, algo que puede requerir más tiempo, pero también ofrece mayor control sobre la información registrada.
¿Es segura la información financiera guardada en Financiator economía y ahorros?
La seguridad debe ser una prioridad al utilizar cualquier aplicación relacionada con finanzas personales. Se recomienda consultar la política de privacidad, los permisos solicitados y las medidas de protección indicadas por el desarrollador antes de añadir datos sensibles. También es aconsejable utilizar una contraseña segura, mantener la aplicación actualizada y evitar introducir credenciales bancarias si no se tiene plena confianza en el método de conexión empleado.